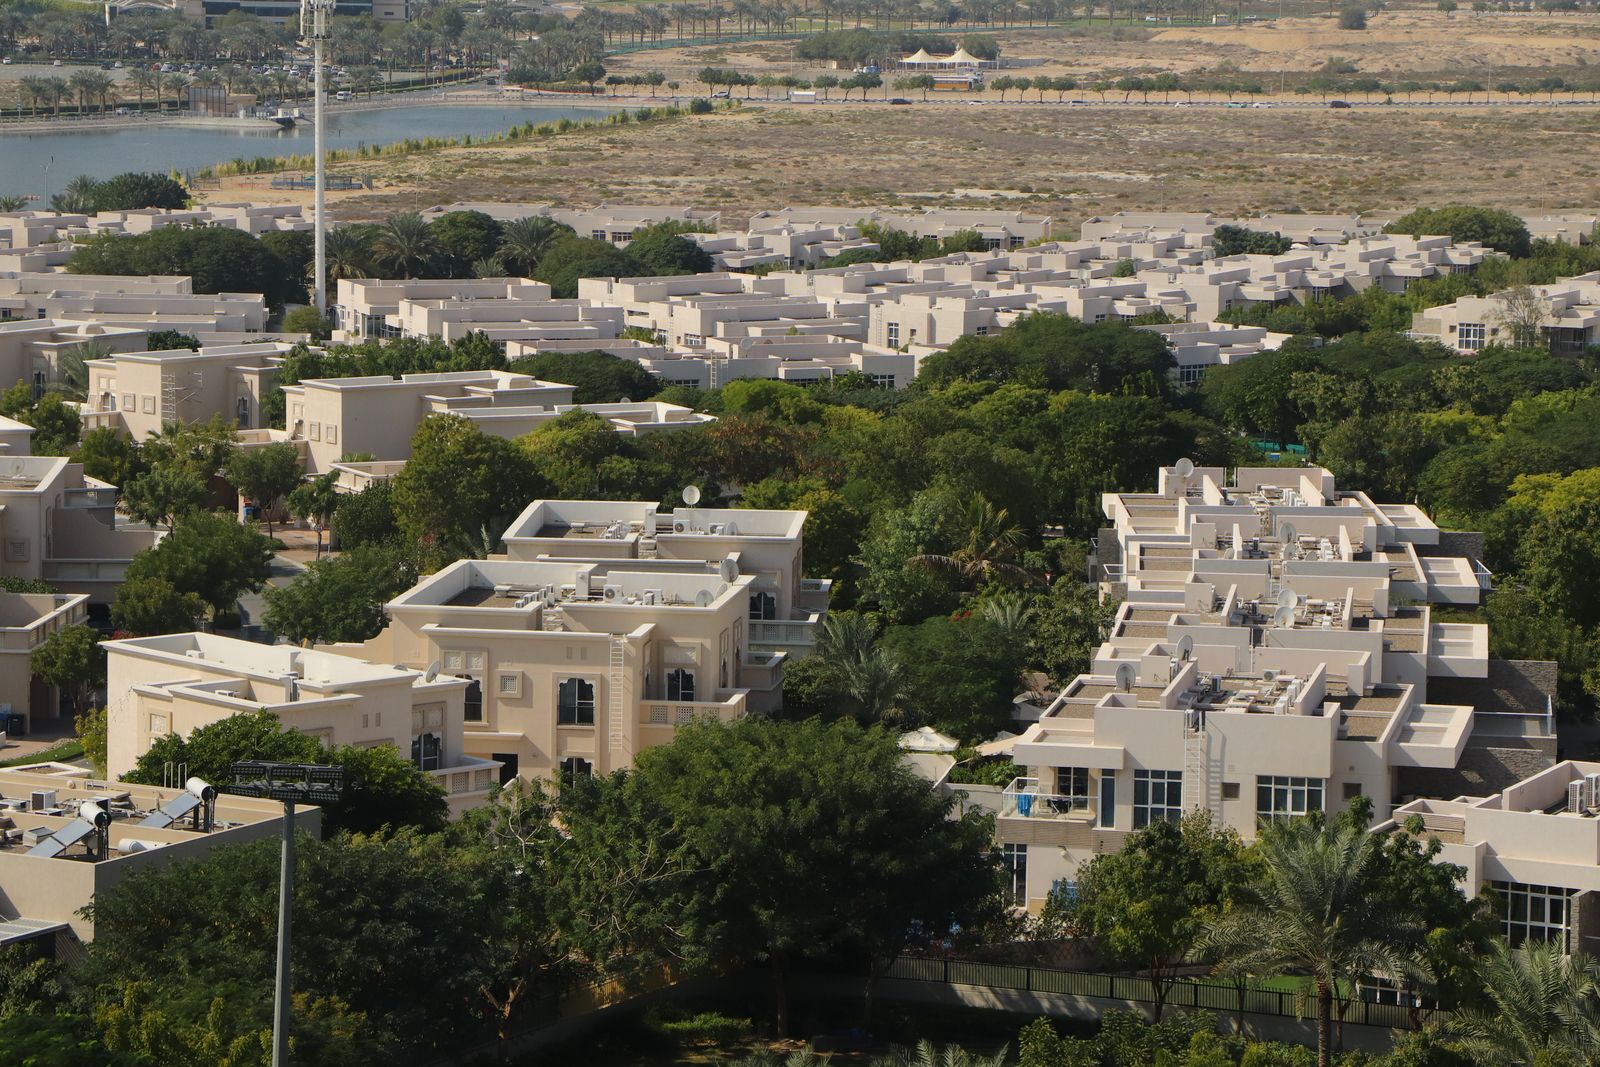
Demandez à trois acheteurs différents quelle est la meilleure zone de Dubaï et vous obtiendrez trois réponses défendables et incompatibles, et les trois pourraient être correctes pour la personne qui les donne. Une famille qui déménage avec des enfants d’âge scolaire optimise pour quelque chose de presque entièrement différent de ce qu’un investisseur locatif optimise, et les deux résolvent un problème différent de celui d’un primo-accédant cherchant à accéder à la propriété sans trop s’endetter. Les listes génériques des meilleures zones de Dubaï tendent à brouiller ces distinctions en un seul classement, ce qui est exactement à l’envers. La bonne question n’est jamais quelle zone est la meilleure, mais quelle zone est la meilleure pour ce que vous essayez réellement de faire. Ce qui suit est un cadre construit autour de trois profils d’acheteurs, pas une liste classée, car les zones qui servent bien chaque profil sont souvent le mauvais choix pour les deux autres.
L’acheteur familial : écoles, espace et une communauté qui fonctionne comme telle
Pour une famille achetant pour vivre à Dubaï à long terme, le calcul qui domine la prise de décision des investisseurs, le rendement, la liquidité, la vélocité des transactions, a à peine d’importance. Ce qui compte, c’est de savoir si une communauté fonctionne réellement comme un quartier : si les enfants peuvent marcher ou faire du vélo jusqu’à un parc sans traverser une route à six voies, si le trajet vers l’école est à dix minutes en voiture ou une épreuve de quarante minutes à travers la ville, et si le stock de villas ou de maisons de ville offre le nombre de chambres et l’espace jardin dont un ménage en croissance a besoin. C’est ici que les communautés planifiées de Dubaï, plus anciennes et plus établies, gagnent leur réputation, non pas parce qu’elles sont les plus récentes ou les plus frappantes sur le plan architectural, mais parce qu’elles ont eu le temps de mûrir en quelque chose qui fonctionne socialement aussi bien que structurellement.
Arabian Ranches est l’exemple le plus clair. Développé par Emaar et s’étendant maintenant sur trois phases, c’était la première grande communauté de villas de Dubaï, et plus d’une décennie et demie d’occupation continue se reflète dans les détails qui comptent pour les familles : des arbres matures plutôt que de jeunes plants récemment plantés, des réseaux routiers internes établis, et une communauté résidente avec suffisamment d’ancienneté pour faire vivre une véritable vie de quartier plutôt qu’une population temporaire circulant à travers des baux courts. La communauté comprend ses propres écoles élémentaires et secondaires sur place, ainsi que des crèches, ce qui change matériellement la logistique quotidienne de l’éducation des enfants d’âge scolaire par rapport à un trajet à travers la ville deux fois par jour. Les villas de trois à six chambres ici commencent autour de 3,4 millions AED, reflétant la prime qui vient avec cette maturité, bien que Ranches 3 offre un inventaire plus récent à un prix comparable pour les familles qui souhaitent des spécifications modernes sans sacrifier la base d’aménagement établie.
Dubai Hills Estate répond à un besoin familial similaire avec un profil différent : une communauté mixte de villas, maisons de ville et appartements construits autour d’un véritable grand parc central, avec des écoles internationales telles que GEMS Wellington Academy à proximité et son propre centre commercial réduisant le besoin de quitter la communauté pour les courses quotidiennes. Les maisons de ville de trois chambres commencent autour de 5 millions AED, et l’attrait de la communauté réside moins dans son héritage, elle est plus récente qu’Arabian Ranches, et davantage dans l’échelle et la proximité du centre de Dubaï sans la densité de vie dans le cœur du centre-ville lui-même. Les familles pesant les deux considèrent souvent en réalité la maturité et les écoles établies par rapport à une infrastructure plus récente et un positionnement plus central, plutôt que de peser une zone contre une alternative clairement inférieure.
Au-delà de ces deux, Mirdif, un quartier plus ancien et plus calme, populaire auprès des familles expatriées de longue date pour exactement les mêmes raisons d’accessibilité piétonnière et d’accès aux écoles, et Al Furjan, une communauté de villas plus récente échangent une certaine maturité pour des prix plus accessibles, méritent l’attention d’une famille. Dans cette catégorie de communautés orientées vers les familles, les maisons de trois à quatre chambres ont tendance à commencer à environ 3,5 millions AED, et les rendements locatifs, pour les familles qui finissent par convertir une maison de départ en investissement à mesure qu’elles montent dans l’échelle de la propriété, se situent dans une fourchette modérée de 5,5 à 7,5 pour cent, respectable sans être le principal moteur de décision. Pour un acheteur familial, le conseil honnête est de marcher dans la communauté au moment de la sortie de l’école et un vendredi après-midi avant de signer quoi que ce soit. Les points de données comptent, mais ils ne capturent pas si un endroit donne réellement l’impression d’être un lieu où élever des enfants, et c’est la variable que ce profil d’acheteur devrait peser le plus lourdement.
L’investisseur : rendement, liquidité et pour lequel des deux vous achetez réellement
Les investisseurs achetant à Dubaï se divisent, qu’ils l’expriment ainsi ou non, en deux groupes optimisant pour des choses différentes : les investisseurs axés sur le cash-flow poursuivant le rendement locatif et les investisseurs en croissance du capital poursuivant l’appréciation et la sortie facile. Très peu de zones offrent les deux en même temps, et confondre les deux est l’erreur la plus courante que ce profil d’acheteur commet.
Jumeirah Village Circle est devenu la réponse par défaut pour les investisseurs axés sur le rendement, et les chiffres expliquent pourquoi. Les rendements locatifs bruts dans JVC oscillent généralement entre 7 et 9 pour cent, certaines configurations de studios étant citées aussi hautes que 8,5 à 9,5 pour cent bruts, des chiffres qui dépassent presque toutes les autres communautés en pleine propriété à Dubaï. Le caveat qui compte ici, et que la plupart des documents marketing négligent, est l’écart entre brut et net : après les charges de service, les frais de gestion et des hypothèses de vacance réalistes, les rendements nets dans JVC se stabilisent généralement autour de 5,5 à 6,5 pour cent, toujours solides, mais significativement inférieurs au chiffre phare utilisé pour attirer les capitaux. L’attrait de JVC au-delà du rendement est la constance : elle attire une population stable de jeunes professionnels et de petites familles qui privilégient l’accessibilité et la connectivité, ce qui tend à maintenir la vacance basse et les cycles locatifs prévisibles par rapport à des poches de la ville plus volatiles et orientées vers les tendances. Dubai South et des communautés comme Dubai Sports City, Dubai Investments Park et Discovery Gardens se situent dans une catégorie similaire à rendement élevé, généralement citées dans la fourchette de 7 à 9 pour cent plus brut, et s’adressent à la même logique de cash-flow, pariant sur la croissance continue de la population et l’expansion à long terme de l’aéroport international Al Maktoum pour Dubaï South spécifiquement, bien qu’avec des antécédents locatifs moins établis que ceux de JVC.
Le centre-ville de Dubaï et Dubaï Marina se situent à l’autre extrémité du spectre. Les rendements locatifs ici se compriment à environ 3 à 6 pour cent, bien en dessous des communautés de milieu de gamme, car les prix des unités sont gonflés par la prime de l’adresse elle-même, la vue sur le Burj Khalifa, le poste de marina, le promoteur de marque. Ce que ces zones offrent à la place, c’est la liquidité et l’appréciation du capital : Dubaï Marina en particulier est régulièrement cité comme l’un des marchés secondaires les plus actifs de l’émirat, générant la plus grande part des transactions de revente de n’importe quel district, avec un temps de vente typique pour une unité correctement prix d’environ trois à cinq semaines et une appréciation annuelle du capital stable dans la fourchette de 4 à 7 pour cent lors des cycles récents. Pour un investisseur dont la priorité est de pouvoir sortir rapidement si les circonstances changent, ou qui souscrit l’investissement en fonction de l’appréciation des prix plutôt que des revenus locatifs, cette liquidité vaut plus que quelques points de rendement supplémentaires dans une communauté moins éprouvée et moins activement échangée. La prise pratique pour ce profil d’acheteur est de décider, avant de regarder une seule annonce, si la thèse d’investissement est le cash-flow ou la croissance du capital et la sortie facile, car les zones qui gagnent sur une variable ne sont généralement pas les mêmes zones qui gagnent sur l’autre, et essayer de trouver un seul quartier qui optimise les deux signifie généralement se contenter d’une version compromise de chaque.
Le primo-accédant : prix d’entrée, réalité du financement et accès à l’échelle
Les primo-accédants à Dubaï résolvent souvent un problème qui ressemble à celui des investisseurs mais qui n’en est pas un : ils ont besoin d’une zone avec des prix d’entrée véritablement accessibles, mais ils ont également besoin d’un financement pour réellement finaliser, ce qui introduit un ensemble de contraintes que la seule recherche de rendement ne capture pas. Selon les règles actuelles de la Banque centrale des Émirats, un expatrié achetant une première propriété d’une valeur égale ou inférieure à 5 millions AED doit avoir un acompte minimum de 20 pour cent, ce qui se traduit par un maximum de 80 pour cent de prêt par rapport à la valeur, et depuis février 2025, les frais d’enregistrement DLD et les commissions d’agence doivent être payés en liquide plutôt qu’en financement, poussant le besoin total de liquidités réalistes à environ 26 à 28 pour cent du prix d’achat une fois les frais inclus. Ce calcul est extrêmement important lors du choix de l’endroit où acheter, car cela signifie que le prix unitaire phare et l’argent réellement nécessaire pour conclure évoluent ensemble, et un primo-accédant qui s’étire dans une zone à prix plus élevé étire également le montant total de liquidités d’une manière proportionnelle.
C’est ici que les zones en pleine propriété avec des prix d’entrée plus bas gagnent leur place sur la liste de souhaits d’un primo-accédant. Jumeirah Village Circle se distingue encore une fois, pas pour son profil de rendement cette fois, mais parce qu’il offre une véritable propriété en pleine propriété, des droits légaux complets, une éligibilité hypothécaire et un potentiel de revente, à des prix de studios et d’appartements d’une chambre significativement inférieurs à ceux des principaux districts de Dubaï, tout en étant toujours situé à l’intérieur d’une zone de pleine propriété bien établie et activement échangée plutôt que d’une zone non éprouvée ou périphérique. Dubai Sports City occupe une niche similaire et, au bout le plus abordable, est l’une des rares zones de Dubaï où des studios peuvent encore être trouvés à partir d’environ 350 000 AED à 500 000 AED, avec des prix de transaction moyens pour les studios autour de 630 000 AED, un véritable point d’entrée en dessous de 500 000 AED devenant de plus en plus rare sur le marché plus large. Les deux zones présentent l’avantage pratique d’être suffisamment larges et échangées activement, de sorte qu’un primo-accédant ne parie pas sur un micro-marché non éprouvé : il y a un véritable historique de transactions, une réelle demande locative de la population de jeunes professionnels que ces zones attirent, et un marché de revente fonctionnel lorsque l’acheteur est prêt à monter en gamme.
Le compromis qu’un primo-accédant doit s’attendre à faire est que ces zones à prix d’entrée plus bas sont, presque par définition, plus éloignées des bases d’aménagement les plus établies de Dubaï et plus avancées dans leur développement d’infrastructure que des zones comme le centre-ville ou Dubaï Marina. C’est généralement un compromis acceptable pour un acheteur dont l’objectif principal est de construire des capitaux propres et d’établir un historique hypothécaire plutôt que de sécuriser une maison pour toujours ou un actif de prestige. L’erreur la plus conséquente que font les primo-accédants n’est pas de choisir une zone abordable, mais de sous-estimer le besoin total de liquidités, l’acompte de 20 pour cent plus les frais non finançables, et de découvrir tard dans le processus que la propriété pour laquelle ils se sont qualifiés sur papier nécessite plus de liquidités initiales qu’ils n’avaient budgété. Calculer le montant total des liquidités avant de commencer à chercher une zone, pas après être tombé amoureux d’une annonce spécifique, est l’étape la plus déterminante dans le processus décisionnel de ce profil d’acheteur.
Il est également utile de nommer explicitement les cas de chevauchement, car les véritables acheteurs ne s’intègrent rarement dans un seul profil sans chevauchement. Une famille qui souhaite également que la propriété fonctionne comme un futur locatif une fois que les enfants auront quitté le domicile emprunte en effet une partie du cadre décisionnel de l’investisseur et devrait peser le rendement plus lourdement qu’un pur utilisateur final ne le ferait. Un primo-accédant achetant avec un horizon de revente de cinq à sept ans plutôt qu’un état d’esprit de maison pour toujours est, en effet, un petit investisseur et devrait examiner de plus près la liquidité démontrée et la demande locative de JVC plutôt que la proximité des écoles. Aucun des trois profils décrits ici n’est une catégorie hermétiquement scellée, ce sont des priorités dominantes, et l’exercice utile consiste à classer vos propres priorités dans cet ordre, les besoins familiaux en premier ou le rendement en premier ou l’accessibilité en premier, plutôt que d’essayer de satisfaire les trois simultanément dans un seul achat.
Choisir le cadre avant de choisir l’adresse
L’erreur sous-jacente à la plupart des mauvaises décisions immobilières à Dubaï n’est pas de choisir la mauvaise zone, mais de sauter l’étape de décision sur le type d’acheteur que vous êtes réellement avant de regarder n’importe quelle zone. Une famille qui achète comme un investisseur se retrouve dans un bâtiment à rendement élevé et à rotation élevée sans la stabilité communautaire dont elle avait réellement besoin. Un investisseur qui achète comme une famille finit par trop payer pour des commodités de style de vie qui n’apportent rien aux rendements locatifs. Un primo-accédant qui achète comme l’un ou l’autre sans d’abord vérifier ses chiffres de financement réels risque de tomber amoureux d’une propriété que sa situation financière ne peut pas soutenir. Les zones nommées dans ces trois profils, Arabian Ranches et Dubai Hills Estate pour les familles, JVC et Dubai South pour le rendement, Downtown et Marina pour la liquidité et l’appréciation, JVC et Dubai Sports City pour des prix d’entrée accessibles, ne sont pas une liste classée des meilleurs quartiers de Dubaï. Ce sont les réponses actuelles et vérifiables à trois questions différentes. Obtenir la bonne réponse commence par être honnête sur la question que vous posez réellement.