Die älteste Regel der Kapitalallokation
Geld war noch nie sentimental darüber, wo es lebt. Lange bevor „sicherer Hafen“ ein Fachbegriff im Finanzjournalismus wurde, tat Kapital bereits das, was Kapital tut: Es bewegt sich in Richtung von Jurisdiktionen, die es schützen, und weg von denen, die es nicht tun. Die Schweizer Banken haben im zwanzigsten Jahrhundert eine ganze Wirtschaft auf diesem Instinkt aufgebaut. Singapur hat in der zweiten Hälfte desselben Jahrhunderts ein Finanzzentrum darauf gegründet. Die Immobilien in London haben während Perioden europäischer und aufstrebender Marktinstabilität successive Wellen davon absorbiert, bis ein schwerer Steuerregime für nicht ansässige Eigentümer die Kalkulation dort weniger günstig machte. Das Muster ist alt und größtenteils mechanisch: Wenn das Währungsrisiko, das Risiko rechtlicher Rückgriffe oder die Steuerunvorhersehbarkeit an einem Ort steigen, argumentiert das Kapital nicht mit dem Nachrichtenzyklus — es verlagert sich dorthin, wo diese Risiken geringer sind, oft leise und in bedeutendem Volumen.
Die Emergenz Dubais als Empfänger dieser Art von Kapital in den letzten zwei Jahrzehnten ist in diesem Licht kein Rätsel oder eine Marketinggeschichte. Es ist das, was passiert, wenn eine Jurisdiktion absichtlich die Bedingungen schafft, nach denen Kapital bereits sucht — Währungsstabilität, klares Eigentum, ein vertrautes Rechtssystem und vorhersehbare steuerliche Behandlung — und diese Bedingungen lange genug aufrechterhält, damit eine institutionelle Erinnerung um sie herum entstehen kann. Die Stadt hat globalen Reichtum nicht angezogen, indem sie die höchsten Renditen versprach, die irgendwo verfügbar sind. Sie hat ihn, unverhältnismäßig, angezogen, indem sie ganze Risikokategorien entfernt hat, mit denen Investoren in den meisten anderen Märkten einfach gelernt haben zu leben.
Die Größe dieser Dynamik wird während Stressperioden anderswo tendenziell sichtbarer. Quantitative Lockerungszyklen, Staatsverschuldungsängste und plötzliche Währungsabwertungen in verschiedenen Teilen der Welt haben jeweils, zu unterschiedlichen Zeitpunkten in den letzten fünfzehn Jahren, eine neue Kohorte von Investoren dazu gebracht, dieselbe Frage zu stellen: Welche Jurisdiktionen bieten ein Rechtssystem, eine Währung und ein Steuersystem, das stabil genug ist, um bedeutenden Reichtum zu halten, ohne ihn aktiv verteidigen zu müssen? Dubai ist eine der wenigen Städte, die diese Frage immer gleich beantwortet, unabhängig davon, welche Krise sie ausgelöst hat, und diese Konsistenz ist selbst eine Form von Glaubwürdigkeit, die nicht schnell hergestellt werden kann.
Eine Währung, die sich seit 1997 nicht bewegt hat
Das am meisten unterschätzte Element des Investitionsfalls für Dubai ist keine Steuerregel oder ein Visaprogramm. Es ist der Wechselkurs. Der UAE-Dirham ist seit November 1997 an den US-Dollar gekoppelt, fixiert bei 3,6725 zum Dollar, wobei die Zentralbank der VAE eine Handelsbandbreite von nur einem Bruchteil eines Fils um diesen Kurs verteidigt. Für einen ausländischen Investor, dessen Vermögen bereits in Dollar denominiert ist oder dessen Berichtswährung dem Dollar folgt, entfernt dies eine Achse der Unsicherheit, die Immobilieninvestitionen fast überall anders überschattet. Ein Investor, der in Pfund, Euro oder eine Währung mit einem verwalteten oder frei schwankenden Wechselkurs kauft, unterzeichnet zwei separate Wetten, wann immer er kauft: eine auf das Asset, eine auf die Währung, in der es bepreist ist. In Dubai, für jeden, der in Dollar denkt, wurde diese zweite Wette seit nahezu drei Jahrzehnten effektiv neutralisiert.
Dies ist kein Zufall der Geldpolitik, sondern eine Designentscheidung, die mit der Rolle der VAE als Ölexporteur verbunden ist, der seinen Hauptexport in Dollar preisgibt. Die Koppelung des Dirhams reduzierte die Volatilität der importierten Kosten und gab sowohl inländischen als auch ausländischen Akteuren eine stabile Rechnungseinheit, um darauf zu planen. Die Nebenwirkung, ob vollständig beabsichtigt oder nicht, ist, dass Immobilien, die in Dirhams bepreist sind, sich aus Sicht des Währungsrisikos fast so verhalten haben wie Immobilien, die in Dollars bepreist sind — eine seltene Qualität unter aufstrebenden und mittelgroßen Märkten, und eine, die umso auffälliger wird, je mehr andere Währungen unter Druck geraten.
Der Kontrast wird für Investoren, die aus Währungen kommen, die nicht die gleiche Stabilität genossen haben, schärfer. Ein Investor, dessen Heimatwährung sich über ein Jahrzehnt signifikant gegenüber dem Dollar abgewertet hat, sieht in der Tat zu, wie ein Teil seines Vermögens erodiert, einfach indem er es zu Hause hält, unabhängig davon, wie sich ein einzelnes Asset entwickelt. Einen Teil dieses Vermögens in ein dirham-denominiertes, dollar-gekoppeltes Asset zu verlagern, eliminiert das Risiko nicht vollständig, entfernt jedoch die Währungsabwertung als eine der Variablen, die gegen den Investor arbeiten, was genau die Art von strukturellem Vorteil ist, der sich allmählich in den Allokationsdaten zeigt, statt in einer einzigen Schlagzeile.
Eigentum ohne Fußnoten
Währungsstabilität ist für einen Immobilienkäufer nur dann von Bedeutung, wenn das, was er kauft, tatsächlich ihm gehört. Bis 2002 war das größtenteils nicht der Fall, nicht für ausländische Staatsangehörige. Im Mai dieses Jahres erließ ein Dekret des damaligen Kronprinzen, Scheich Mohammed bin Rashid Al Maktoum, das designated areas in Dubai erstmals für ausländische Staatsangehörige zur vollständigen Freihandelsbesitznahme öffnete — ein Recht, das später in Gesetz Nr. 7 von 2006 kodifiziert wurde. Der Unterschied ist bedeutender, als es klingen mag: Dies war kein langfristiger Pachtvertrag, ein Usufruktrecht oder Eigentum, das über einen lokalen Nominee umgeleitet wurde. Es stellte den Namen des Käufers direkt im Grundbuch ein, mit denselben Rechten zu verkaufen, zu vermieten, zu beleihen oder das Eigentum zu vererben, wie es jeder UAE-Staatsangehörige in diesen designated zones hält.
Die Liste der Gebiete, die durch das Dekret von 2002 abgedeckt sind, hat sich ebenfalls erheblich ausgeweitet, seit es erstmals erlassen wurde, und ist von einer Handvoll Pilotprojekten auf Dutzende von designated freehold-Communities angewachsen, die sowohl Küstenbezirke als auch master-planned Villengemeinden und zentrale Geschäftsviertel umfassen. Diese Expansion ist wichtig, da sie ein fortlaufendes politisches Engagement signalisiert, anstatt eine einmalige Zugeständnis zu sein — aufeinanderfolgende Regierungen Dubais haben weiterhin neue Freihandelszonen über mehr als zwei Jahrzehnten geöffnet, anstatt 2002 als eine Obergrenze zu behandeln, die ab diesem Zeitpunkt vorsichtig verwaltet werden muss.
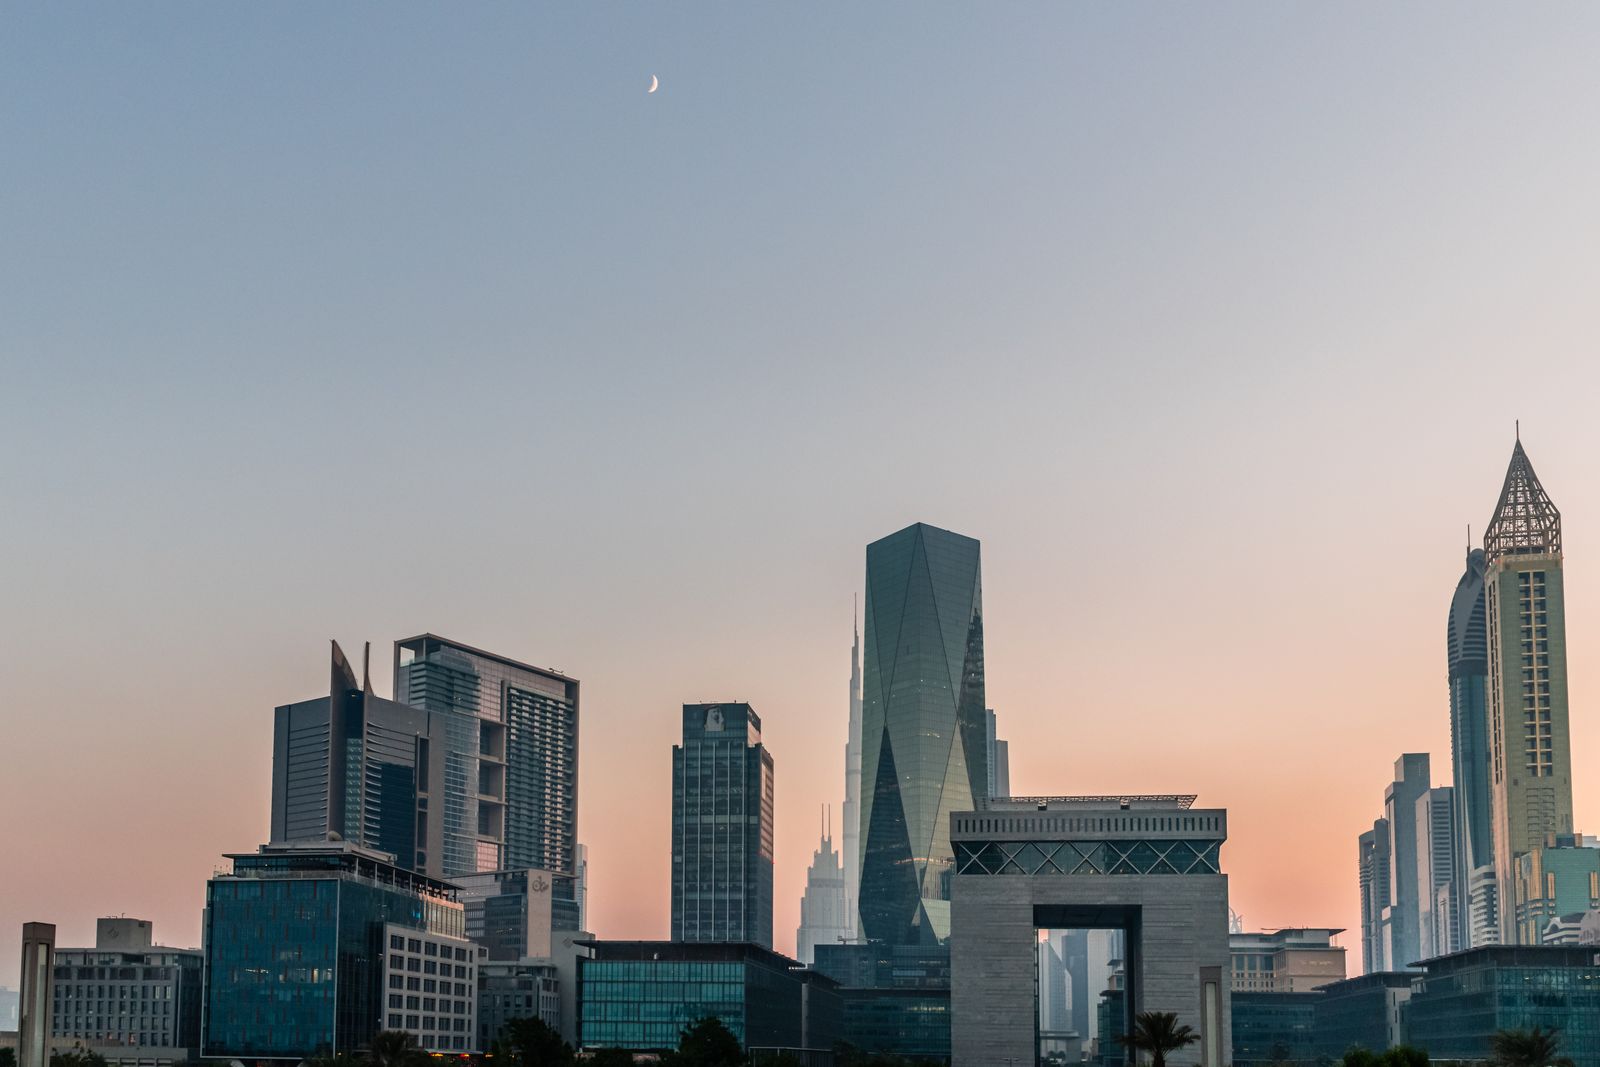
Zwei Jahre später, im Jahr 2004, legte Dubai ein zweites rechtliches Fundament auf das erste: das Dubai International Financial Centre, eine speziell errichtete Freihandelszone, die ihr eigenes unabhängiges Common-Law-Rechtssystem betreibt, mit eigenen Gerichten, die englische Common-Law-Prinzipien anwenden, anstatt des Zivilgesetzbuchs der VAE. Für einen Investor aus London, Toronto, Singapur oder Hongkong ist dies kein kleines Detail. Es bedeutet, dass die umgebende rechtliche Architektur für die Strukturierung eines Haltefahrzeugs, das Verfassen eines Testaments oder die Beilegung eines Handelsstreits eine ist, die sie oder ihre Anwälte bereits erkennen, anstatt eine, die sie in einem unbekannten Zivilrechtssystem von Grund auf lernen müssen.
Die steuerliche Behandlung, die darauf aufbaut, ist ebenfalls eindeutig. Es gibt keine Einkommensteuer in den VAE, und keine Kapitalertragsteuer, die gegen Einzelpersonen beim Verkauf von Immobilien erhoben wird. Die Unternehmenssteuer, die 2023 eingeführt wurde, beträgt 9 Prozent über einer festgelegten Schwelle und richtet sich an Geschäftseinkommen statt an das Anlagevermögen einer Einzelperson. Dubai erhebt eine einmalige Übertragungsgebühr, typischerweise 4 Prozent, die an das Dubai Land Department zum Zeitpunkt des Verkaufs zu zahlen ist — aber es gibt keine wiederkehrende jährliche Grundsteuer wie sie Eigentümer in den USA, Großbritannien oder einem großen Teil Kontinentaleuropas gewohnt sind. Seit 2019 wurde zudem das Golden Visa-Programm eingeführt, das qualifizierte Immobilieninvestitionen mit einer erneuerbaren langfristigen Aufenthaltsgenehmigung verknüpft, anstatt mit den kurzfristigen Visa, die historisch den Besitz von Immobilien im Golf provisorisch erscheinen ließen; die qualifizierte Schwelle wurde 2022 gesenkt, und öffentliche Berichterstattung hat die kumulative Anzahl der erteilten Goldenen Visa innerhalb weniger Jahre nach dem Start des Programms auf über 150.000 geschätzt.
Warum Immobilien dieses Kapital anders absorbieren
All dies erklärt für sich genommen nicht, warum so viel dieses Kapitals speziell in Immobilien landet, anstatt in Aktien, Staatsanleihen oder Gold, die ebenfalls einem Investor zur Verfügung stehen, der nach juristictionalem Diversifizierung strebt. Die Antwort hat damit zu tun, was Immobilien bieten, was ein Wertpapier oder ein Metallbarren nicht tut: ein greifbares, tituliertes, einkommensproduzierendes Asset, das physisch in der Jurisdiktion verankert ist, auf deren Stabilität der Investor wettet. Ein Family Office, das sich von Währungs- oder politischem Risiko in seinem Heimatmarkt diversifiziert, sucht nicht einfach nach einem Schutz — es sucht nach etwas, zu dem es eine Urkunde halten kann, das steuerfrei vermietet werden kann und das ohne die erbschaftsplanerischen Komplikationen, die Wertpapiere in einigen Jurisdiktionen mit sich bringen, vererbt werden kann. Immobilien in einer stabilen, freihändigen, Common-Law-nahen Jurisdiktion konvertieren abstraktes juristictionales Vertrauen in ein physisches, tituliertes, einkommensgenerierendes Asset auf eine Weise, wie es eine Anleihe oder ein Indexfonds nicht kann.
Dubais Regulierungsbehörden haben, wenn überhaupt, noch mehr in diese Logik investiert, anstatt sich davon abzuwenden. Im März 2025 startete das Dubai Land Department die Pilotphase seines Projekts zur Tokenisierung von Immobilien, das zusammen mit der Virtual Assets Regulatory Authority, der Dubai Future Foundation und der Zentralbank der VAE entwickelt wurde. Es ermöglicht die Eigentumsübertragung von Immobilien in Form von blockchain-basierten Tokens und den Handel in einer fragmentierten Form über die PRYPCO Mint-Plattform, mit einem angegebenen Mindesteinstiegspunkt von etwa 2.000 AED. Einige Marktschätzungen, die rund um den Launch zitiert wurden, deuteten darauf hin, dass tokenisierte Assets bis 2033 bis zu 7 Prozent des Immobilienmarktes in Dubai repräsentieren könnten. Wie auch immer der endgültige Umfang aussieht, die Initiative signalisiert etwas, was Investoren genau lesen: einen Regulierer, der aktiv Infrastruktur aufbaut, um den Zugang zu seinem Immobilienmarkt zu erweitern und zu formalisieren, anstatt ihn einzuschränken oder zu verschleiern — der gegenteilige Instinkt von Jurisdiktionen, in denen Kapitalkontrollen oder intransparente Eigentumssysteme die Norm sind.
Die Einkommensseite der Gleichung verstärkt dieselbe Logik. Marktverfolger wie Savills haben berichtet, dass die primären Bruttowohnrenditen in Dubai auf etwa 5,3 Prozent gestiegen sind, wobei die stadtweiten durchschnittlichen Bruttorenditen an anderer Stelle im Bereich von 6 bis 8 Prozent zitiert werden, je nach Segment — Wohnungen tendieren dazu, höher als Villen zu laufen, und erschwingliche Stadtteile noch höher. Da keines dieser Mieteinkommen der persönlichen Einkommensteuer unterliegt, vergleicht sich die effektive, nach Steuer verbleibende Rendite, die ein Investor behält, günstig mit den primären Wohnrenditen in Städten wie London, New York oder Hongkong, wo vergleichbare Spitzenrenditen oft um mehrere Punkte niedriger sind, sobald die Steuer angewendet wird. Für einen Investor, der nettes, verfügbares Einkommen über Jurisdiktionen hinweg vergleicht und nicht nur die Schlagzeilen zahlt, addiert sich diese Lücke erheblich über einen Zeitraum von Jahren statt von Monaten.
Wer kauft tatsächlich?
Das Käuferprofil hinter diesen Zahlen wird von den meisten Marktbeobachtern nicht von kurzfristigen Spekulanten dominiert. Die Forschung von Knight Frank verzeichnete 2024 in Dubai 435 Immobilienverkäufe über 10 Millionen US-Dollar und berichtete allein im ersten Quartal 2025 von 111 solchen Deals im Gesamtwert von 1,9 Milliarden US-Dollar — genug, um Dubai laut der Verfolgung der Firma im fünften aufeinanderfolgenden Quartal an die Spitze oder nahe die Spitze der globalen Städte für primäre Wohnverkäufe zu platzieren. Palm Jumeirah allein hat in den letzten Berichtsperioden etwa ein Drittel dieser primären Transaktionen ausgemacht, eine Konzentration, die weniger auf diffuse Einzelhandelskäufe hindeutet und mehr auf eine relativ enge Bandbreite von hochvermögenden und Family-Office-Kapital, das wiederholt zu denselben Handvoll Adressen zurückkehrt.
Der Wealth Report von Knight Frank hat diese Aktivitäten auch mit einem breiteren globalen Trend verknüpft: einem berichteten Anstieg von 4,4 Prozent der ultra-hochvermögenden Bevölkerung der Welt im Jahr 2024, von denen ein wachsender Anteil explizit nach juristictionaler Diversifizierung strebt, anstatt sich auf ein einzelnes Land zu konzentrieren. Broker und Marktbeobachter, die in Dubai tätig sind, beschreiben eine Käuferbasis, die sich aus einer breiten Palette von Nationalitäten speist — das Vereinigte Königreich, Indien, China, Hongkong und Saudi-Arabien gehören zu den häufigsten. Ein Markt, der von einer dominierenden Käufernationalität getrieben wird, neigt dazu, den spezifischen Wirtschaftszyklus dieses Landes zu verfolgen; ein Markt, der erheblich aus mehreren schöpft, entspricht eher dem, was eine echte Kapitaldiversifizierungsthese vorhersagen würde: keine einzelne Geschichte, sondern ein strukturelles Muster, das sich über Investoren mit sehr unterschiedlichen Heimatmärkten wiederholt und nur ein gemeinsames Interesse an der Reduzierung von juristictionalem Risiko hat.
Die Infrastruktur, die zum Dienst dieser Käuferbasis aufgebaut wurde, ist mit ihr gewachsen. Das Dubai International Financial Centre berichtete, dass die Anzahl der familienbezogenen Einheiten im Zentrum 2025 1.289 erreichte, was einem Anstieg von 61 Prozent im Vorjahresvergleich entspricht, wobei allein 2024 200 neue Family Offices eine Präsenz aufbauten — ein Anstieg von 33 Prozent im Vergleich zum Vorjahr. Die Anzahl der zur Vermögensbewahrung eingerichteten Stiftungen im DIFC stieg im gleichen Zeitraum um 66 Prozent, und bis Ende 2024 lagen die eigenen Zahlen des Zentrums bei den von seinen ansässigen Top-Familien und hochvermögenden Einzelpersonen verwalteten Vermögen über 1,2 Billionen US-Dollar. Keines davon sind speziell Immobilienzahlen in Dubai, aber sie beschreiben dieselbe zugrunde liegende Bevölkerung — globaler privater Reichtum, der seine Strukturierungs- und Entscheidungsinfrastruktur in die Jurisdiktion verlagert — und Immobilien waren historisch einer der ersten und sichtbarsten Orte, an denen diese Bevölkerung Kapital einsetzt, sobald sie ankommt.
All dies ist keine Garantie für zukünftige Renditen, und kein ernsthafter Marktbeobachter formuliert es so. Was die Daten unterstützen, ist eine engere, besser verteidigbare Behauptung: dass Dubai zwei Jahrzehnte damit verbracht hat, systematisch die spezifischen rechtlichen, monetären und regulatorischen Bedingungen zu schaffen, nach denen international mobilisiertes Kapital bereits sucht, und dass ein messbarer und wachsender Anteil dieses Kapitals entsprechend reagiert hat. Kapital wird immer irgendwohin bewegt werden. Dubai hat einfach die Infrastruktur geschaffen, um mehr davon einzufangen als die meisten.