أقدم قاعدة في تخصيص رأس المال
لم يكن المال يومًا عاطفيًا بشأن مكان إقامته. قبل فترة طويلة من أن تصبح “ملاذًا آمنًا” مصطلحًا متداولًا في الصحافة المالية، كان رأس المال يقوم بما يقوم به: يتحرك نحو الولايات القضائية التي تحميه، ويبتعد عن تلك التي لا تفعل. قامت البنوك السويسرية ببناء اقتصاد كامل على هذا الغريزة في القرن العشرين. بنت سنغافورة مركزًا ماليًا على ذلك في النصف الثاني من نفس القرن. امتصت العقارات في لندن موجات متتالية منه خلال فترات من عدم الاستقرار في أوروبا والأسواق الناشئة، حتى جاء نظام ضريبي أكثر صرامة على الملاك غير المقيمين ليجعل الحسابات أقل تفضيلًا هناك. النمط قديم إلى حد كبير وآلي: عندما يرتفع خطر العملة، أو خطر الالتماس القانوني، أو عدم التنبؤ الضريبي في مكان ما، لا يتجادل رأس المال مع دورة الأخبار — بل ينتقل إلى حيث تكون تلك المخاطر أقل، غالبًا بهدوء وبحجم كبير.
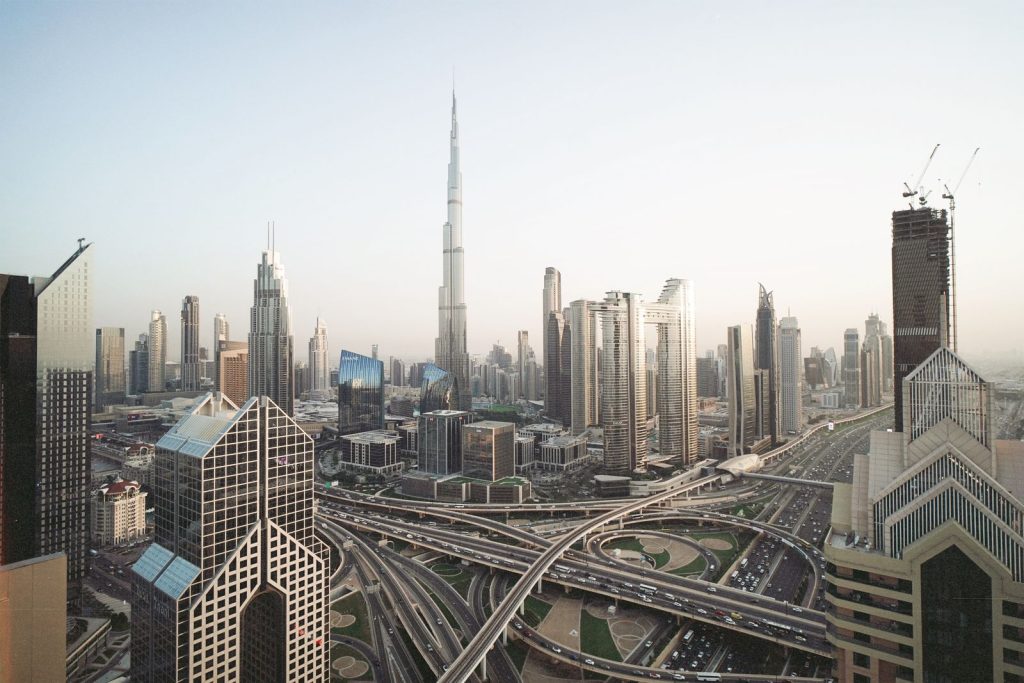
ظهور دبي كمستقبل لهذا النوع من رأس المال على مدى العقدين الماضيين ليس، في هذا الضوء، لغزًا أو قصة تسويقية. هذا ما يحدث عندما تبني ولاية قضائية عمدًا الظروف التي يبحث عنها رأس المال بالفعل — استقرار العملة، عنوان واضح، نظام قانوني مألوف، ومعاملة ضريبية متوقعة — وتحافظ على تلك الظروف لفترة طويلة بما يكفي لتشكيل ذاكرة مؤسسية حولها. لم تجذب المدينة الثروة العالمية من خلال وعد بأعلى العوائد المتاحة في أي مكان. بل جذبتها، بشكل غير متناسب، من خلال إزالة فئات كاملة من المخاطر التي تعلم المستثمرون في معظم الأسواق الأخرى ببساطة التعايش معها.
تميل حجم هذه الديناميكية إلى أن يصبح أكثر وضوحًا خلال فترات الضغط في أماكن أخرى. لقد دفعت دورات التيسير الكمي، ومخاوف ديون السيادة، وتخفيضات العملة المفاجئة في أجزاء مختلفة من العالم، كل منها في نقاط مختلفة على مدار الخمسة عشر عامًا الماضية، مجموعة جديدة من المستثمرين لطرح نفس السؤال: أي الولايات القضائية تقدم نظامًا قانونيًا، وعملة، ونظام ضرائب مستقر بما يكفي للاحتفاظ بثروة ذات معنى دون الحاجة إلى الدفاع عنها بنشاط. دبي هي واحدة من قائمة قصيرة من المدن التي تظل تجيب على هذا السؤال بنفس الطريقة بغض النظر عن الأزمة التي أثارته، وتعتبر هذه الاستمرارية في حد ذاتها شكلاً من أشكال المصداقية التي لا يمكن تصنيعها بسرعة.
عملة لم تتحرك منذ عام 1997
أكثر جزء غير مقدر من حالة الاستثمار في دبي ليس قاعدة ضريبية أو برنامج تأشيرات. إنه سعر الصرف. تم ربط الدرهم الإماراتي بالدولار الأمريكي منذ نوفمبر 1997، بمعدل ثابت يبلغ 3.6725 للدولار، مع دفاع البنك المركزي الإماراتي عن نطاق تداول لا يتجاوز جزءًا من فلس حول هذا السعر. بالنسبة للمستثمر الأجنبي الذي ثروته مُقيمة بالفعل بالدولار، أو الذي تتبع عملته الدولار، فإن هذا يزيل محور عدم اليقين الذي يحيط بالاستثمار العقاري تقريبًا في أي مكان آخر. المستثمر الذي يشتري بالجنيه الاسترليني أو اليورو، أو عملة ذات سعر صرف مُدار أو متحرر، يراهن على رهانين منفصلين في كل مرة يشتري: واحد على الأصل، وآخر على العملة التي يتم تسعيرها بها. في دبي، بالنسبة لأي شخص يفكر بالعملات الدولارية، تم تحييد ذلك الرهان الثاني بشكل فعال لمدة ثلاثين عامًا تقريبًا.
هذا ليس مجرد صدفة في السياسة النقدية بقدر ما هو خيار تصميم مرتبط بدور الإمارات كمصدر للنفط الذي يسعر صادراته الرئيسية بالدولار؛ ربط الدرهم قلل من تقلب تكاليف الواردات وأعطى كل من الفاعلين المحليين والأجانب وحدة حساب مستقرة للتخطيط حولها. التأثير الجانبي، سواء كان مقصودًا بالكامل أم لا، هو أن العقارات المُسعرة بالدرهم تصرفت، من منظور مخاطر العملة، تقريبًا مثل العقارات المُسعرة بالدولار — وهي ميزة نادرة بين الأسواق الناشئة والأسواق المتوسطة الحجم، وتصبح أكثر وضوحًا، وليس أقل، كلما تعرضت عملات أخرى للضغط.
يصبح التباين أكثر وضوحًا للمستثمرين القادمين من العملات التي لم تستمتع بنفس الاستقرار. المستثمر الذي انخفضت عملته المحلية بشكل كبير مقابل الدولار على مدى عقد من الزمن، يشاهد، فعليًا، جزءًا من ثروته يتآكل ببساطة من خلال الاحتفاظ به في بلده، بغض النظر عن كيفية أداء أي أصل فردي. نقل حصة من تلك الثروة إلى أصل مُقَيم بالدرهم ومربوط بالدولار لا يقضي على المخاطر تمامًا، ولكنه يزيل انخفاض العملة كواحد من المتغيرات التي تعمل ضد المستثمر، وهو بالضبط نوع الميزة الهيكلية التي تظهر تدريجيًا في بيانات التخصيص بدلاً من أي عنوان رئيسي فردي.
الملكية بدون علامات النجمة
استقرار العملة لا يهم المشتري العقاري إذا كان ما يشتريه بالفعل ملكه. حتى عام 2002، لم يكن كذلك، ليس بالنسبة للأجانب. في مايو من ذلك العام، أصدر مرسوم من ولي العهد آنذاك، الشيخ محمد بن راشد آل مكتوم، بفتح مناطق محددة في دبي للملكية الحرة الكاملة من قبل غير مواطني مجلس التعاون الخليجي لأول مرة — وهو حق تم توثيقه لاحقًا في القانون رقم 7 لعام 2006. التمييز مهم أكثر مما قد يبدو: لم يكن هذا عقد إيجار طويل، أو حق انتفاع، أو ملكية تمر عبر مرشح محلي. لقد وضع اسم المشتري مباشرة على العنوان، مع نفس الحقوق في البيع، أو الإيجار، أو الرهن، أو التوريث للعقار كما يحمل أي مواطن إماراتي ضمن تلك المناطق المحددة.
لقد توسعت قائمة المناطق المشمولة بالمرسوم الصادر في عام 2002 بشكل كبير منذ صدوره لأول مرة، حيث نمت من عدد قليل من المشاريع التجريبية إلى العشرات من المجتمعات الحرة المحددة التي تمتد عبر المناطق الواجهة البحرية، ومجتمعات الفلل المخططة الرئيسية ومناطق الأعمال المركزية على حد سواء. تعتبر تلك التوسعة مهمة لأنها تشير إلى التزام سياسي مستمر بدلاً من تنازلات لمرة واحدة — حيث واصلت حكومات دبي المتعاقبة فتح مناطق جديدة للملكية الحرة على مدى أكثر من عقدين، بدلاً من اعتبار عام 2002 كحد أقصى يجب إدارته بحذر منذ ذلك الحين.
بعد عامين، في عام 2004، أضافت دبي طبقة ثانية من البنية القانونية فوق الأولى: مركز دبي المالي العالمي، وهو منطقة مالية حرة مصممة تعمل بنظام قانوني خاص بها يعتمد على القانون العام، مع وجود محاكم خاصة بها تطبق مبادئ القانون العام الإنجليزي بدلاً من القانون المدني للإمارات. بالنسبة لمستثمر من لندن أو تورنتو أو سنغافورة أو هونغ كونغ، هذه ليست تفاصيل صغيرة. هذا يعني أن الهيكل القانوني المحيط لبناء هيكل احتفاظ، أو صياغة وصية، أو حل نزاع تجاري هو واحد يعرفه هو أو محاميه بالفعل، بدلاً من واحد يجب عليهم تعلمه من الصفر داخل نظام قانون مدني غير مألوف.
المعاملة الضريبية المضافة إلى ذلك أيضًا واضحة بنفس القدر. لا يوجد ضريبة على الدخل الشخصي في الإمارات، ولا تُفرض ضريبة على الأرباح الرأسمالية على الأفراد عند بيع العقارات. تُطبق الضريبة على الشركات، التي تم تقديمها في عام 2023، بنسبة 9 في المئة فوق حد معين وتهدف إلى دخل الشركات بدلاً من عقار استثماري فردي. تفرض دبي رسوم نقل لمرة واحدة، عادة 4 في المئة، تدفع لدائرة الأراضي بدبي في وقت البيع — ولكن لا توجد ضريبة عقارية سنوية متكررة من النوع المألوف لأصحاب العقارات في الولايات المتحدة أو المملكة المتحدة أو معظم أوروبا القارية. تم إضافة برنامج التأشيرات الذهبية منذ عام 2019، والذي يربط الاستثمار العقاري المؤهل بالإقامة طويلة الأجل القابلة للتجديد بدلاً من التأشيرات قصيرة المدى التي جعلت ملكية العقارات في الخليج تبدو مؤقتة تاريخيًا؛ تم تخفيض الحد المؤهل في عام 2022، وقد وضعت التقارير العامة العدد التراكمي للتأشيرات الذهبية المصدرة بأكثر من 150,000 في غضون بضع سنوات فقط من إطلاق البرنامج.
لماذا تمتص العقارات هذا الرأس المال بشكل مختلف
لا يفسر أي من ذلك، بمفرده، لماذا تصل الكثير من هذه الأموال تحديدًا إلى العقارات بدلاً من الأسهم، أو السندات السيادية، أو الذهب، وكلها متاحة أيضًا لمستثمر يسعى إلى تنويع الولايات القضائية. الجواب يتعلق بما تقدمه العقارات التي لا تقدمه ورقة مالية أو شريط معدني: أصل ملموس، مملوك، ينتج دخلًا، مثبت جسديًا داخل الولاية القضائية التي يعتمد عليها المستثمر. مكتب عائلة يبحث عن تنويع بعيدًا عن مخاطر العملة أو السياسية في سوقه المحلية لا يبحث ببساطة عن حماية — بل يبحث عن شيء يمكنه أن يمتلك صكًا عليه، ويؤجره لعائد إيجاري خالي من الضرائب، وينقله دون التعقيد الموجود في تخطيط العقار الذي تحمله بعض الأوراق المالية في بعض الولايات القضائية. العقار في ولاية قضائية مستقرة، حرة، قريبة من القانون العام يحول الثقة المجردة في الولايات القضائية إلى أصل مادي، موثق، ينتج دخلًا بطريقة لا يمكن أن تفعلها السندات أو صناديق المؤشرات.
لقد اتجهت الجهات التنظيمية في دبي، إن كان هناك شيء، إلى مزيد من الاستفادة من تلك المنطق بدلاً من الابتعاد عنه. في مارس 2025، أطلق دائرة الأراضي في دبي المرحلة التجريبية من مشروع توكنيز العقارات، الذي تم تطويره مع هيئة تنظيم الأصول الافتراضية، ومؤسسة دبي المستقبل، والبنك المركزي للإمارات، مما يسمح بتمثيل ملكية العقارات كتوكنات قائمة على البلوك تشين وتداولها بشكل جزئي من خلال منصة PRYPCO Mint، مع نقطة دخول محددة تبلغ حوالي 2000 درهم إماراتي. اقترحت بعض التقديرات السوقية التي ذكرت حول الإطلاق أن الأصول المرمزة قد تمثل ما يصل إلى 7 في المئة من سوق العقارات في دبي بحلول عام 2033. مهما كان حجم المبادرة في النهاية، فإنها تشير إلى شيء يقرأه المستثمرون عن كثب: منظم يبني بنية تحتية بنشاط لتوسيع وتفعيل الوصول إلى سوق العقارات بدلاً من تقييد أو إخفاء ذلك — وهو العكس من الغريزة في الولايات القضائية حيث تعتبر ضوابط رأس المال أو نظم العناوين غير الشفافة هي القاعدة.
يعزز جانب الدخل من المعادلة نفس المنطق. لقد أبلغت شركات تتبع السوق مثل سافيلز عن عوائد إيجارية سكنية رئيسية في دبي تتحرك إلى حوالي 5.3 في المئة، مع الإشارة إلى متوسط عوائد إجمالية في المدينة تتراوح في أماكن أخرى في المنطقة بين 6 إلى 8 في المئة حسب القطاع — حيث كانت الشقق تميل إلى أن تكون أعلى من الفلل، والمناطق الأكثر بأسًا أعلى بعد. نظرًا لأن أي من تلك العوائد الإيجارية لا تخضع لضريبة الدخل الشخصي، فإن العائد الفعلي بعد الضريبة الذي يحتفظ به المستثمر يقارن بشكل إيجابي مع العوائد السكنية الرئيسية في مدن مثل لندن أو نيويورك أو هونغ كونغ، حيث تكون العوائد الرئيسية المقارنة غالبًا عدة نقاط أقل بمجرد تطبيق الضريبة. بالنسبة لمستثمر يقارن الدخل الصافي القابل للإنفاق عبر الولايات القضائية بدلاً من الأرقام الرئيسة وحدها، فإن تلك الفجوة تتراكم بشكل كبير على مدى فترة الاحتفاظ التي تقاس بالسنوات بدلاً من الأشهر.
من هم المشترون الفعليون
ملف المشتري وراء هذه الأرقام ليس، حسب معظم تقارير تتبع السوق، مهيمنًا من قبل المضاربين على المدى القصير. سجلت أبحاث نايت فرانك 435 عملية بيع منزل فوق 10 ملايين دولار في دبي في عام 2024، وأبلغت عن 111 صفقة من هذا القبيل بقيمة إجمالية 1.9 مليار دولار في الربع الأول من عام 2025 فقط — وهو ما يكفي، حسب تتبع الشركة، لوضع دبي عند أو بالقرب من قمة المدن العالمية لمبيعات العقارات السكنية الرئيسية للربع الخامس على التوالي. لقد شكلت جزيرة النخلة وحدها حوالي ثلث هذه المعاملات الرئيسية في الفترات الأخيرة، وهو تركز يشير إلى أقل نحو شراء التجزئة الموزع وأكثر نحو شريحة ضيقة نسبيًا من رأس المال عالي القيمة وصناديق العائلات التي تعود مرارًا إلى نفس عدد قليل من العناوين.
لقد ربط تقرير ثروة نايت فرانك أيضًا هذه الأنشطة باتجاه عالمي أوسع: زيادة قدرها 4.4 في المئة في عدد الأثرياء جدًا في العالم في عام 2024، وهو جزء متزايد يسعى بوضوح إلى تنويع الولايات القضائية بدلاً من تركيز الثروة في بلد واحد. تصف شركات الوساطة ومتعقبو السوق الذين يعملون في دبي قاعدة مشترين مستمدة من مجموعة واسعة من الجنسيات — المملكة المتحدة، الهند، الصين، هونغ كونغ والسعودية من بين الأكثر ذكرًا — وهو ما يعد ملحوظًا بحد ذاته. يميل السوق المدفوع بجنسية مشترٍ مهيمنة إلى تتبع دورة اقتصادية معينة لتلك الدولة؛ بينما السوق الذي يستمد المعنى بشكل كبير من عدة جنسيات يكون أقرب إلى ما قد تتوقعه نظرية تنويع رأس المال الحقيقية: ليس قصة واحدة، بل نمط هيكلي يتكرر عبر مستثمرين من أسواق محلية مختلفة جدًا وقليل من القواسم المشتركة باستثناء اهتمام مشترك في تقليل المخاطر القانونية.
لقد نمت البنية التحتية المُبنية لخدمة هذه القاعدة المشترية جنبًا إلى جنب معها. أفاد مركز دبي المالي العالمي بأن عدد الكيانات المرتبطة بالعائلات المسجلة داخل المركز وصل إلى 1289 في عام 2025، بزيادة قدرها 61 في المئة على أساس سنوي، مع تسجيل 200 مكتب عائلي جديد وجوده في عام 2024 وحده — بزيادة قدرها 33 في المئة عن العام السابق. ارتفع عدد مؤسسات الحفاظ على الثروة التي تم إنشاؤها داخل DIFC بنسبة 66 في المئة خلال نفس الفترة، وبحلول نهاية عام 2024، وضعت الأرقام الخاصة بالمركز أصولًا تحت الإدارة من قبل أسرها العليا والأفراد ذوي الثروات العالية فوق 1.2 تريليون دولار. لا تعد أي من هذه الأرقام خاصة بسوق العقارات في دبي، لكنها تصف نفس السكان الأساسيين — الثروة الخاصة العالمية التي تنقل بنية اتخاذ القرار الخاصة بها إلى الولاية القضائية — وقد كانت العقارات تاريخيًا واحدة من أول وأوضح الأماكن التي ينشر فيها هذا السكان رأس المال بمجرد وصوله.
لا يُعد أي من هذا ضمانًا للعوائد المستقبلية، ولا يُطرِق أي متتبع سوق جاد ذلك بهذه الطريقة. ما تدعمه البيانات هو ادعاء أضيق وأكثر قابلية للدفاع: أن دبي قضت عقدين في بناء الظروف القانونية والنقدية والتنظيمية المحددة التي تبحث عنها رأس المال المتنقل دوليًا بالفعل، وأن حصة قابلة للقياس ومتزايدة من ذلك الرأس المال قد استجابت وفقًا لذلك. كان من المؤكد أن رأس المال سيتحرك إلى مكان ما. ببساطة، بنت دبي البنية التحتية لاستقطاب المزيد منه مقارنة بمعظم.