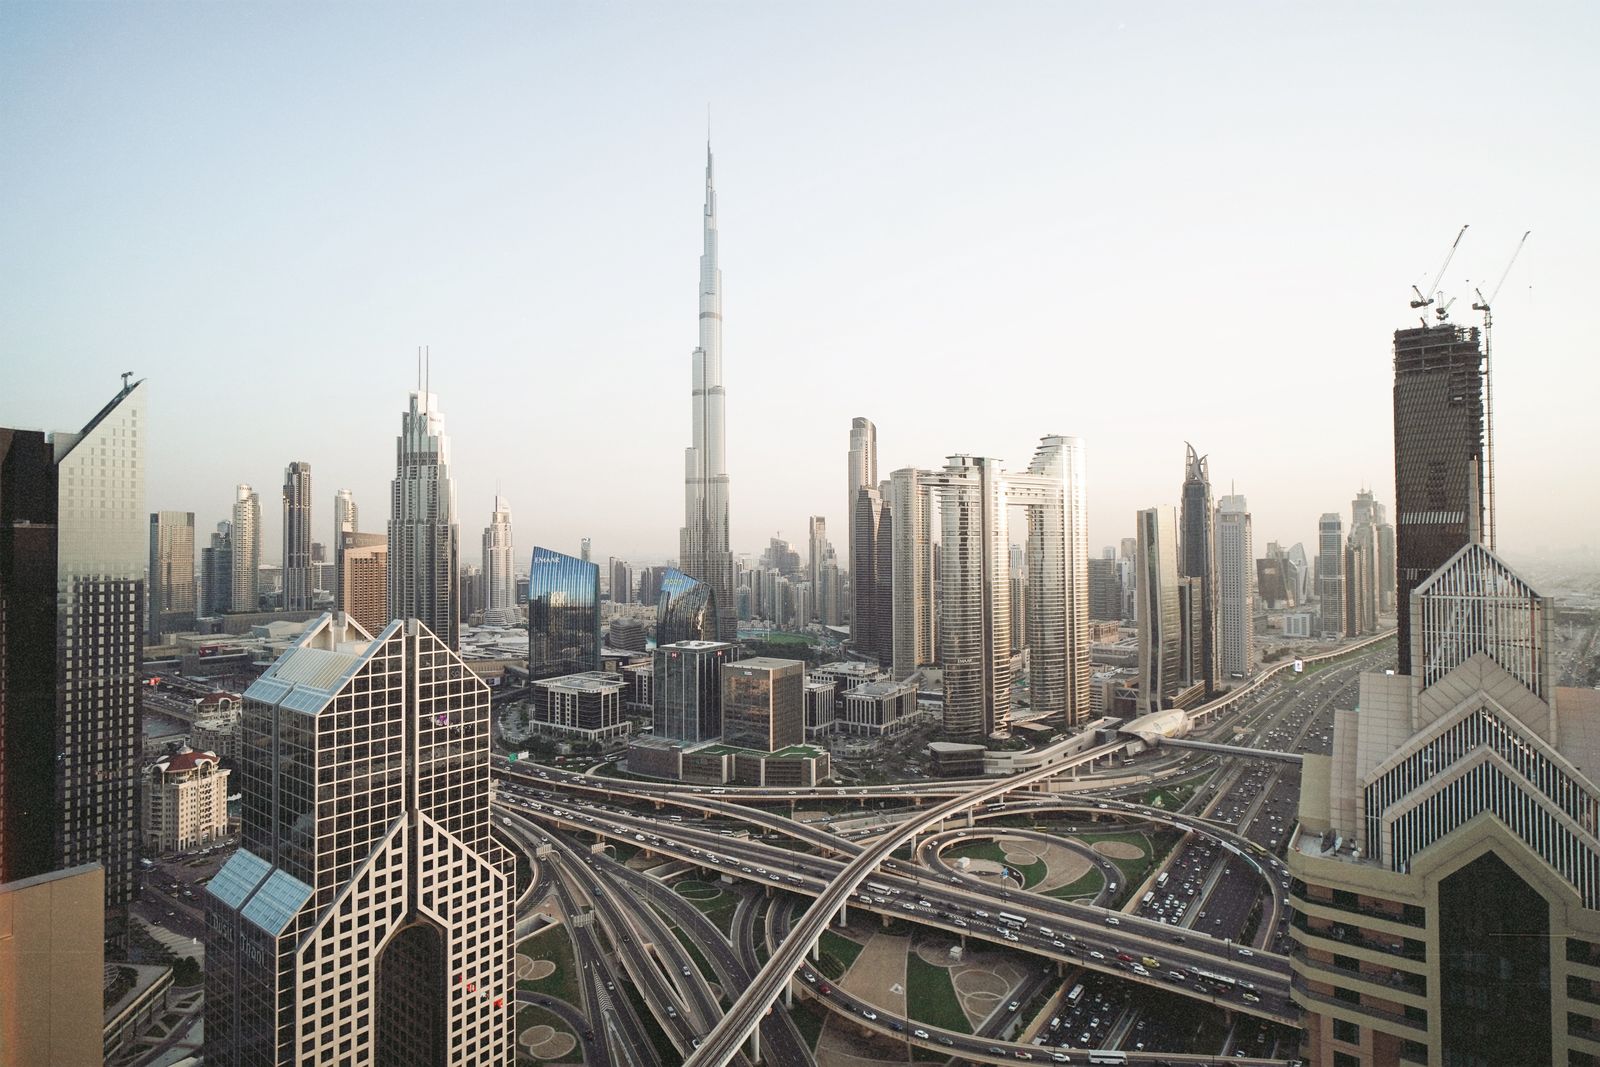
Ein Käufer, der eine Zwei-Zimmer-Wohnung in Dubai Marina mit einer ähnlich teuren Wohnung in Nine Elms, einem Condo im Singapurer River Valley und einer Einheit in Brickell vergleicht, vergleicht nicht wirklich vier Immobilienmärkte. Er vergleicht vier verschiedene Steuersysteme, an die Immobilien gebunden sind. Der Kaufpreis ist oft die am wenigsten interessante Zahl in der Tabelle. Was diese Märkte tatsächlich trennt, ist, was eine Regierung verlangt, um Ihnen den Kauf zu gestatten, was sie Ihnen jedes Jahr danach für das Privileg des Eigentums berechnet und was mit Ihrem Kapital passiert, falls Sie jemals wegziehen müssen. Diese drei Variablen bewegen mehr Kapital als die Attraktivität der Immobilie und sie sind es wert, marktweise durchgegangen zu werden, ohne Verkaufsfloskeln.
Was es kostet zu kaufen: Grunderwerbssteuern und Stempelgebühren
Die Einstiegskosten in Dubai sind einfach gestaltet. Das Dubai Land Department erhebt eine Übertragungsgebühr von 4 % des Kaufpreises, die zum Zeitpunkt der Registrierung fällig wird. Die Marktpraktik sieht vor, dass der Käufer die vollen 4 % in der überwiegenden Mehrheit der Geschäfte trägt, obwohl die Gebühr nominal 2/2 zwischen Käufer und Verkäufer aufgeteilt wird. Darüber hinaus fällt eine Registrierungsgebühr an – AED 4.200 für Immobilien, die auf AED 500.000 oder mehr geschätzt werden, sowie etwa AED 2.000 unterhalb dieser Schwelle – plus eine kleinere Verwaltungsgebühr des DLD. Fügen Sie die Maklerprovision hinzu, die typischerweise 2 % beträgt, und ein realistisches Gesamtbudget für den Kauf einer fertigen Immobilie in Dubai liegt bei etwa 7-10 % des Kaufpreises, alles einmalig gezahlt, ohne jährliche Grundsteuer.
Das System in London ist geschichtet und für den grenzüberschreitenden Käufer tatsächlich teurer. Die Stempelsteuer Grunderwerbsteuer (SDLT) beginnt progressiv – nichts auf dem ersten Teilwert einer Hauptresidenz unter den aktuellen Schwellenwerten – aber ein Nicht-UK-Bewohner, der ein zweites Zuhause oder eine Investitionsimmobilie in England kauft, muss drei separate Aufschläge hinnehmen: die Standardwohnungsbänder, einen Aufschlag für weitere Immobilien und einen 2 % Nichtansässigenzuschlag, der 2021 eingeführt wurde und auf die anderen für jede Person angewendet wird, die unter dem 183-Tage-Test als Nicht-UK-Bewohner zählt. Zusammengenommen kann ein ausländischer Käufer, der eine zusätzliche Wohnung über etwa £1,5 Millionen kauft, mit einem kombinierten marginalen SDLT-Satz von fast 17-19 % auf dem höchsten Preisteil konfrontiert werden – eine Zahl, die zum Zeitpunkt einer spezifischen Transaktion gegen die aktuellen HMRC-Bänder überprüft werden sollte, da die zugrunde liegenden Bänder selbst im UK Budget regelmäßig überarbeitet werden.
Der zusätzliche Stempelsteueraufschlag (ABSD) in Singapur ist die mit Abstand schärfste Vorauszahlung der vier Märkte, und das ist absichtlich so. Seit dem 27. April 2023 zahlen Ausländer, die irgendeine Wohnimmobilie in Singapur kaufen – egal ob Erstkauf oder nicht – einen einheitlichen ABSD von 60 % des Kaufpreises, zusätzlich zur Standard-Stempelsteuer, die jeder Käufer unabhängig von der Nationalität zahlt. Das ist kein marginaler Satz auf einem höchsten Teil; er gilt für die gesamte Transaktion. Ein ausländischer Staatsbürger, der ein SGD 2 Millionen teures Condominium kauft, zahlt allein SGD 1,2 Millionen an ABSD, bevor irgendwelche anderen Gebühren anfallen. Die Regierung Singapurs hat klargestellt, dass dies eine Maßnahme zur Dämpfung der Nachfrage ist, die darauf abzielt, die Erschwinglichkeit für Bürger und ständige Einwohner zu schützen, nicht ein Versehen, und es gibt bis 2026 keine Anzeichen dafür, dass der Satz zurückgenommen wird. Eine kleine Anzahl von Nationalitäten profitiert von bilateralen Vertragsausnahmen – die USA und die Schweiz gehören dazu – was ein Detail ist, das jeder potenzielle Käufer gegen seinen spezifischen Reisepass überprüfen muss, bevor er davon ausgeht, dass die 60 % gelten.
Miami liegt in Bezug auf Einfachheit näher an Dubai als an London oder Singapur, was zum großen Teil daran liegt, dass die USA auf Bundes- oder Florida-Ebene keinen Zuschlag für ausländische Käufer erheben, wie es das Vereinigte Königreich und Singapur tun. Die Abschlusskosten für einen finanzierten Kauf in Miami liegen typischerweise zwischen 2-5 % des Preises und decken die Titelversicherung, Kreditgebergebühren und vorausbezahlte Posten ab. Die Dokumentarsteuer Floridas auf die Urkunde – speziell in Miami-Dade $0,60 pro $100 Wert, landesweit plus einen $0,45 Ermessenszuschlag auf die meisten Wohntransfers, für einen kombinierten Satz von nahezu 1,05 % bei vielen Geschäften – wird üblicherweise von dem Verkäufer bei Wiederverkaufs-Transaktionen getragen, obwohl Käufer neuer Einheiten oft stattdessen dafür aufkommen. Es gibt keinen Äquivalenten der ausländischen Stempelsteuer in Miami, was eine der folgenschwereren und oft unterschätzten Unterschiede auf dieser Liste ist.
Laufende Haltekosten: Die Rechnung, die immer ankommt
Hier addiert sich der Vorteil Dubais, anstatt einfach einmalig zu erscheinen. Es gibt keine jährliche Grundsteuer in Dubai, und auch keine Kapitalertragssteuer oder Erbschaftsteuer auf Immobilien – die DLD-Gebühr ist faktisch die einzige große transaktionsgebundene Abgabe, die die Regierung erhebt, und sie fällt nicht erneut an. Die Servicegebühren der Eigentümergemeinschaft gelten für die meisten Grundstücksentwicklungen in Eigenbesitz, und diese variieren stark je nach Gebäudequalität und Annehmlichkeiten, aber das ist eine private Instandhaltungskosten, keine staatliche Abgabe.
Die Gemeindesteuer in London ist eine echte jährliche Rechnung, die nach dem Immobilienwert gebändert ist, unter einem System, das zuletzt vor Jahrzehnten neu bewertet wurde, was die Bänder zu einem schlechten Proxy für den aktuellen Marktwert macht, aber dennoch eine echte wiederkehrende Kosten darstellt. Die durchschnittliche Gemeindesteuer der Band D in den Londoner Stadtteilen beträgt im Steuerjahr 2026/27 etwas über £2.000 pro Jahr, obwohl die Zahl bedeutend je nach Stadtteil variiert – Wandsworth und Westminster liegen am unteren Ende der nationalen Spanne, während andere Stadtteile im gleichen Band deutlich mehr verlangen. Bei höherwertigen Londoner Immobilien ist diese Zahl ein Rundungsfehler im Vergleich zu den Mieteinnahmen, aber es ist eine Rechnung, die ein Eigentümer in Dubai einfach niemals erhält.
Die jährliche Grundsteuer in Singapur ist bedeutender und diskriminiert bemerkenswert gegen Investitionsbesitz. Sie wird auf dem jährlichen Wert der Immobilie erhoben – im Wesentlichen ihrer geschätzten jährlichen Miete auf dem offenen Markt, nicht ihrem Verkaufspreis – und der Satz ist stark progressiv. Eigentümer-wohnte Immobilien werden von 0 % bis 32 % des jährlichen Wertes im höchsten Band besteuert; nicht-eigene Wohnimmobilien, die das, was eine Einheit eines ausländischen Investors fast immer ist, sind noch höher besteuert, von 12 % bis 36 % des jährlichen Wertes. Da die Steuer auf den imputierten Mietwert und nicht auf den Kaufpreis erhoben wird, skaliert sie mit der Einkommensgenerierungsfähigkeit der Immobilie jedes Jahr, was einen signifikant anderen Mechanismus darstellt als ein fester Satz auf den bewerteten Wert.
Die Grundsteuer in Miami-Dade, wie der Rest von Florida und den meisten der USA, wird jährlich als Prozentsatz des vom Landkreis bewerteten Wertes festgesetzt, und der effektive Satz variiert je nach Gemeinde innerhalb des Landkreises – wassernahe Gebiete können in der Nähe von 1,5 % des bewerteten Wertes liegen, andere Gemeinden noch höher. Die Homestead-Befreiung Floridas und die Bewertungsobergrenzen kommen primären Bewohnern viel mehr zugute als ausländischen Investoren, die typischerweise näher am unbegrenzten Satz auf den vollen bewerteten Wert zahlen. Es ist eine echte, wiederkehrende Kosten und verschwindet im Gegensatz zu Dubai niemals auf null.
Mietrenditen: Wo das Einkommen tatsächlich sitzt
Die Bruttomietrendite ist die Zahl, die in Vergleichsstücken am häufigsten zitiert wird, und es ist auch die Zahl, die am häufigsten ohne ausreichend Kontext zitiert wird, was sie nicht erfasst. Mit dieser Vorbemerkung: Dubais Bruttorenditen sind tatsächlich und erheblich höher als die drei anderen Märkte. Marktdaten bis 2026 setzen die stadtweiten durchschnittlichen Bruttorenditen für Dubai-Wohnungen in einem Bereich von 6-8 %, wobei mittlere Markengemeindewohnungen – JVC, Dubai Silicon Oasis, Arjan, International City gehören dazu – oft im Bereich von 7-9 % gemeldet werden, während erstklassige Adressen wie Downtown Dubai und Dubai Marina, die höhere absolute Mieten, aber auch verhältnismäßig höhere Preise erzielen, typischerweise näher bei 5-6 % liegen.
London und Singapur berichten im Großen und Ganzen ähnlich und allgemein niedrigere Renditen – häufig im Bereich von 2,5-4 % brutto angegeben, bevor die Einkommenssteuer des Vereinigten Königreichs auf Mietgewinne (die für einen höherbesteuerten Steuerzahler einen bedeutenden Anteil an Nettogewinnen abziehen kann) oder die Grundsteuer Singapurs auf den jährlichen Wert überhaupt angewendet wird. Die Renditen in Miami sind schwieriger auf eine einzelne saubere stadtweite Zahl in den aktuellen Berichten zu pinnen, und das Mietwachstum in der Stadt wurde in den letzten Erhebungen als stagnierend gemeldet, während die Verkaufspreise stabil blieben – eine Erinnerung daran, dass Renditevergleiche ein Schnappschuss sind, keine Garantie, und gegen ein spezifisches Gebäude und eine spezifische Einheit geprüft werden sollten, anstatt gegen einen stadtweiten Durchschnitt. Das konsistente Muster über alle überprüften Daten hinweg ist jedoch, dass Dubais Bruttorendite-Vorteil über London und Singapur real und ungefähr doppelt so hoch ist, selbst bevor berücksichtigt wird, dass Dubai keine Einkommenssteuer auf Mieteinnahmen erhebt, die sie weiter verringern könnte.
Wer darf tatsächlich Eigentum besitzen
Der Zugang zu Eigentum ist die Dimension, die Investoren tendenziell unterbewerten, bis sie der Grund sind, warum ein Geschäft scheitert. Das Freihandelsystem Dubais ist international gesehen ungewöhnlich offen: Ausländer, ohne Wohnsitz- oder Visaanforderungen, können vollständigen Freihandelsbesitz – Land und Struktur, ohne zeitliche Begrenzung – in mehr als 60 ausgewiesenen Freihandelszonen im gesamten Emirat halten, eine Liste, die sich seit der Einführung des Rahmens unter Gesetz Nr. 7 von 2006 wiederholt erweitert hat und weiterhin wächst. Downtown Dubai, Dubai Marina, Palm Jumeirah, Business Bay, Dubai Hills Estate und Jumeirah Village Circle gehören zu den etablierten Zonen; neuere Ergänzungen in den letzten Jahren schlossen Teile von Dubai South und Gebiete entlang der Sheikh Zayed Road ein. Der Kauf außerhalb eines ausgewiesenen Freihandelsgebiets ist hingegen im Allgemeinen für Ausländer nicht verfügbar, sodass die Bestätigung des Zonierungsstatus eines bestimmten Grundstücks beim DLD vor dem Verpflichten keine optionale Sorgfaltspflicht ist – es ist das ganze Spiel.
Die USA und das Vereinigte Königreich sind im Großen und Ganzen offen für ausländische Käufer mit vergleichsweise wenigen strukturellen Einschränkungen beim Wohnimmobilienkauf – die oben diskutierten Kostenbarrieren (SDLT-Zuschläge) sind der echte Gatekeeper in London, nicht ein völliges Eigentumsverbot. Singapur ist der Ausreißer in Bezug auf Einschränkungen, nicht nur Kosten. Über den 60 % ABSD hinaus beschränkt das Residential Property Act das Eigentum von Ausländern an Grundeigentum – Häuser auf eigenem Land, im Gegensatz zu Eigentumswohnungen – und verlangt eine fallweise Genehmigung durch die Genehmigungsstelle für Grundstücksgeschäfte, die in der Regel für Antragsteller reserviert ist, die einen außergewöhnlichen wirtschaftlichen Beitrag zu Singapur oder eine langfristige Residency nachweisen können. Eigentumswohnungen sind von dieser Beschränkung des Grundeigentums ausgenommen und können von Ausländern frei erworben werden, vorbehaltlich des ABSD. Sentosa Cove hat eine eigene engere Ausnahme, die genehmigte Grundstückskäufe bis zu einer definierten Grundstücksgröße erlaubt. Die Nettoauswirkung: Ein ausländischer Käufer in Singapur hat echte Optionen auf dem Markt für Eigentumswohnungen, hat jedoch einen wesentlich schwierigeren Weg zu einem Grundstückshaus als der entsprechende Käufer in Dubai, London oder Miami.
Währungsrisiko: Die Variable, die Investoren vergessen zu modellieren
Jeder Vergleich von Renditen und Steuern oben geht von einem stabilen Maßstab aus, und nur einer dieser vier Märkte bietet tatsächlich einen für einen dollarbasierten Investor. Der UAE-Dirham ist seit dem 22. November 1997 genau auf 3,6725 zum US-Dollar fixiert – ein harter Kurs, der von der Zentralbank der VAE aufrechterhalten wird und sich in fast drei Jahrzehnten um keine einzige Einheit des Kurses bewegt hat, was zum großen Teil daran liegt, dass die Ölimporte der VAE in US-Dollar denominiert sind und eine stabile Bindung den Wechselkurs-friktion verringert, die den Handel sonst komplizieren würde. Für einen in USD investierenden Investor bedeutet dies, dass die Immobilienwerte und Mietpreise in Dubai im Wesentlichen kein Währungsrisiko gegenüber dem Dollar tragen – eine in AED denominiert Rückkehr in diesem Jahr ist mechanisch eine Rückkehr in Dollar zu einem festen Satz.
Pfund Sterling und der Singapore Dollar sind beide frei schwankende Währungen, und das war historisch direkt bedeutend für die realisierten Renditen ausländischer Investoren – eine Londoner Immobilie, die sich in Pfund Sterling über das letzte Jahrzehnt gewertet hat, hat je nachdem, auf welcher Seite der Schwankungen von GBP/USD der Einstieg und der Ausstieg des Investors fiel, eine bedeutend andere Dollar-Rendite erzielt, und dasselbe gilt für SGD, obwohl mit einer Währung, die im Allgemeinen stabiler war als das Pfund Sterling. Transaktionen in Miami sind bereits in Dollar denominiert für einen USD-Investor, sodass es auf dieser Seite kein Währungsrisiko gibt – der gleiche strukturelle Vorteil, den Dubai über die Bindung bietet, wird anders erreicht. Für einen Nicht-Dollar-Investor, der alle vier Märkte bewertet, lautet die echte Währungsfrage also nicht „welcher Markt ist am günstigsten“, sondern „welche Währung halte ich bereits und welcher dieser vier fügt eine variabel schwankende Rate hinzu, die ich derzeit nicht habe“.
Die Vergleichsanalyse als Ganzes lesen
Keine einzelne Zeile in diesem Vergleich sollte isoliert gelesen werden, da die vier Märkte nicht einfach billigere oder teurere Versionen voneinander sind – sie sind um unterschiedliche Prioritäten strukturiert. Singapurs 60 % ABSD ist keine Markteffizienz; es ist ein absichtlicher Politikhebel, der auf die Erschwinglichkeit seiner eigenen Bürger abzielt, und das gelingt, auch wenn es den Markt für ausländisches Kapital teuer macht. Das System in London – geschichtete SDLT, null wiederkehrende Grundsteuer, vergleichsweise hohe Renditen, ein offenes Freihandelsrahmen und ein harter Währungsanker – ist ungewöhnlich zugunsten des internationalen Investors, der kauft und hält, was genau das Profil ist, auf das Dubais Regulierungsbehörden zwei Jahrzehnte lang das Freihandelsystem ausgerichtet haben, um es anzuziehen. Miami liegt auf dem Papier näher an Dubais Einfachheit, mit dem wesentlichen Unterschied, dass seine Grundsteuer jährlich, nicht gedeckelt für Nichtansässige und nicht verschwindet, wie es in Dubai der Fall ist. Das alles ist kein Grund, die genaue SDLT-Band, ABSD-Vertragsausnahme oder den kommunalen Steuersatz in Miami-Dade, der auf einen bestimmten Deal zutrifft, zu überprüfen, bevor Sie irgendetwas unterschreiben – die Regeln in allen vier Rechtsordnungen werden regelmäßig überarbeitet, und die oben genannten Zahlen sollten als Rahmen für den Vergleich behandelt werden, nicht als Ersatz für die Bestätigung eines aktuellen lokalen Beraters zu der Transaktion, die vor Ihnen liegt.